锂电正极材料全解析:从三元到铁锂,看懂锂电池正极材料的选型逻辑与产业趋势
在锂离子电池的成本结构中,正极材料通常占据 30%—45% 的比重,是决定电池能量密度、循环寿命、安全性和最终成本的核心环节。可以说,一款电池能跑多远、能用多久、卖多少钱,很大程度上在正极材料选定的那一刻就已经被框定了。无论是消费电子里的小体积高能量电芯,还是新能源汽车上动辄上百千瓦时的动力电池包,锂电正极材料始终是产业链上技术门槛最高、迭代最活跃的一环。
本文从材料体系、性能指标、制备工艺、下游应用和产业趋势几个维度,系统梳理锂电正极材料的技术图景,帮助采购方、研发人员和行业观察者建立起一套完整的认知框架。

一、为什么说正极材料是锂电池的"性能天花板"
锂离子电池的工作原理,是锂离子在正负极之间往返"穿梭"。负极材料(以石墨为主)的比容量通常可达 350mAh/g 以上,而商用正极材料的比容量普遍在 140—210mAh/g 之间。也就是说,正极的"容量水池"明显小于负极,电池的整体能量密度实际上是被正极限制住的。
这带来两个直接结果:
- 提升能量密度的关键在正极。负极的技术路线相对收敛,而正极从钴酸锂到三元再到高镍三元,每一次代际更替都伴随着容量台阶式上升。
- 成本控制的关键也在正极。钴、镍等金属价格波动剧烈,正极配方中贵金属比例的任何调整,都会直接反映到电芯报价上。
此外,正极材料的晶体结构稳定性、表面副反应程度、杂质含量,还直接决定了电池的热失控门槛和循环衰减速度。正极做不好,后面的电芯设计再精妙也难以补救。
二、主流锂电正极材料体系全景
目前实现规模化商用的正极材料主要有四条技术路线,各自占据不同的应用生态位。
1. 钴酸锂(LCO)
钴酸锂是最早实现商业化的正极材料,层状结构、压实密度高、电压平台平稳,在 4.45V 甚至 4.48V 高压版本下能量密度优势明显。它的主战场是智能手机、笔记本电脑、平板、无人机、TWS 耳机等对体积能量密度极为敏感的 3C 数码领域。缺点是钴资源稀缺、价格高,且在高电压下的结构稳定性和安全性需要靠掺杂包覆工艺来兜底。
2. 镍钴锰酸锂(NCM 三元正极材料)
三元正极材料通过镍、钴、锰三种元素的比例调配,在容量、成本、安全之间寻找平衡点。按镍含量大致可分为:
- 常规三元(NCM523、NCM111):工艺成熟、安全性好,多用于中低续航车型、电动工具和储能场景。
- 中镍高电压(NCM613、NCM6系):通过提升充电截止电压来换取容量,兼顾成本与能量密度,近两年在动力电池中渗透率快速上升。
- 高镍三元材料(NCM811、NCM83、NCM9系):镍含量 80% 以上,克容量可达 200mAh/g 以上,是长续航电动车的首选,但对前驱体一致性、烧结气氛控制、表面残碱处理的要求极为苛刻。
镍钴铝酸锂(NCA)同属高镍体系,用铝替代锰来增强结构稳定性,在圆柱电池路线上应用较多。
3. 磷酸铁锂(LFP)
磷酸铁锂的橄榄石结构赋予了它极高的热稳定性和结构稳定性,循环寿命长、安全性好、不含钴镍,原料成本低。早期因能量密度偏低被三元压制,随着电池结构创新(如 CTP、刀片电池)和磷酸锰铁锂等改性路线的推进,磷酸铁锂在动力电池和储能领域重新占据半壁江山。它的短板在于低温性能较差、压实密度偏低、电压平台略低。
4. 锰酸锂与富锂锰基
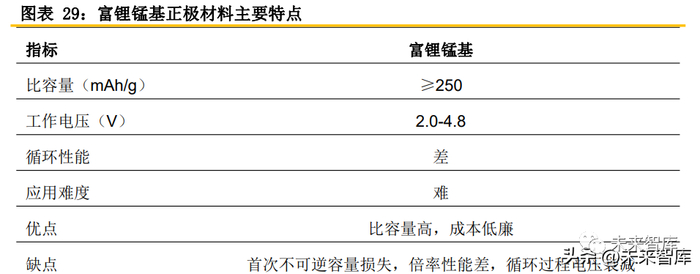
锰酸锂(LMO)成本低、倍率性能好、安全性尚可,但高温循环衰减快,常与三元材料掺混使用。富锂锰基材料理论容量可达 250mAh/g 以上,被视为下一代高比能正极的候选者,目前仍处于从实验室向产业化过渡的阶段。
三、一张表看懂主流正极材料的差异
| 材料体系 | 典型克容量(mAh/g) | 安全性 | 循环寿命 | 成本水平 | 主要应用 |
|---|---|---|---|---|---|
| 钴酸锂 LCO | 140—170 | 中 | 中 | 高 | 手机、笔电、可穿戴 |
| 三元 NCM523 | 155—165 | 较好 | 较好 | 中高 | 电动车、电动工具 |
| 高镍三元 NCM811 | 195—210 | 中 | 中 | 中 | 长续航电动车 |
| 磷酸铁锂 LFP | 150—165 | 优 | 优 | 低 | 储能、商用车、A级车 |
| 锰酸锂 LMO | 100—120 | 较好 | 一般 | 低 | 混掺体系、低速车 |
需要强调的是,表中的数值只是区间参考,同一体系下不同厂家的产品,因粒度分布、单晶/多晶形态、掺杂包覆工艺的差异,实际表现可能相差一个档次。
四、三元前驱体:正极材料性能的"第一道关口"
做三元正极材料,绕不开三元前驱体。前驱体是镍钴锰氢氧化物,它的形貌、粒度分布、振实密度、比表面积和元素均匀性,几乎"遗传"给了最终的正极材料。
行业内有句话叫"前驱体定生死",原因在于:
- 形貌决定压实密度。球形度好、粒度分布窄的前驱体,烧结后能得到更高的压实密度,直接影响电芯的体积能量密度。
- 元素分布决定结构稳定性。共沉淀过程中镍钴锰是否实现原子级均匀混合,关系到材料在多次充放电后的结构塌陷程度。
- 杂质控制决定安全边界。磁性异物、硫酸根、钠离子等残留,都会在电池内部埋下微短路或产气的隐患。
因此,具备前驱体—正极材料一体化能力的企业,在批次一致性和成本控制上往往更具优势。厦钨新能源在锂电正极材料领域深耕多年,业务覆盖钴酸锂、三元正极材料及相关前驱体环节,形成了从材料设计到规模化交付的完整链条。
五、高镍三元材料的机遇与挑战
高镍化是动力电池提升续航里程最直接的路径之一。镍含量越高,材料的可逆脱嵌锂量越大,克容量随之上升。但高镍也意味着更高的技术门槛:
- 表面残碱问题。高镍材料在空气中易与水分和二氧化碳反应,生成氢氧化锂和碳酸锂,导致浆料果冻化、涂布不均。
- 阳离子混排。锂镍离子半径接近,容易发生占位错乱,阻碍锂离子传输通道。
- 循环产气与微裂纹。多晶高镍在充放电过程中晶粒各向异性膨胀,容易产生二次颗粒开裂。
- 热稳定性下降。高脱锂态下的放热反应起始温度降低,对电解液体系和热管理提出更高要求。
对应的解决思路包括:单晶化制备、浓度梯度设计、表面包覆(如磷酸盐、氧化物、导电聚合物)、体相掺杂(如铝、钨、硼)以及优化烧结温度和气氛。这些工艺能力的积累,正是区分正极材料厂家技术实力的分水岭。
六、正极材料的关键性能指标与质控要点
在采购和验证正极材料时,以下几个指标构成了基本的评价坐标系:
- 克容量与首次效率:反映材料的容量发挥水平,首次效率过低意味着不可逆容量损失大。
- 振实密度与压实密度:直接关系到极片涂布厚度和电芯体积能量密度。
- 粒度分布(D10/D50/D90):影响浆料流变性、涂布一致性和安全性能。
- 比表面积:过高会加剧副反应,过低会影响倍率性能。
- pH 值与残碱含量:是判断材料表面状况和加工适应性的敏感指标。
- 水分含量:正极材料水分超标会与电解液中的 LiPF6 反应生成 HF,腐蚀正极并恶化循环。
- 磁性异物:通常要求控制在 ppb 级别,是电池安全的关键红线。
一家成熟的锂电池正极材料供应商,需要具备从原料入厂、共沉淀合成、烧结、粉碎分级到除磁包装的全流程管控能力,并提供完整、可追溯的批次检测数据。
七、下游应用场景与选型思路
正极材料的选型本质上是一道多目标优化题,不存在"最好"的材料,只有"最合适"的材料。
- 3C 数码产品:优先考虑体积能量密度和高压实,钴酸锂及高压钴酸锂仍是主力,部分场景采用三元掺混提升安全性。
- 新能源汽车:长续航高端车型倾向高镍三元;中端车型在中镍高电压与磷酸铁锂之间权衡;入门车型和运营车辆更看重成本与寿命,磷酸铁锂占优。
- 储能系统:循环寿命、安全性和度电成本是核心,磷酸铁锂是当前主流选择,长循环版磷酸铁锂需求持续增长。
- 电动工具与两轮车:强调倍率放电和低温性能,三元与锰酸锂掺混体系较常见。
- 固态电池与半固态电池:对正极的表面稳定性和界面兼容性提出新要求,单晶高镍、富锂锰基等材料正在被重新评估。
八、产业趋势:从高镍化到材料体系多元化
未来几年,锂电正极材料的演进大致会沿几条主线展开:
其一,高镍化继续推进,但节奏更理性。NCM811 及以上的渗透率会稳步提升,同时中镍高电压凭借成本与安全的均衡性,在相当长一段时间内仍会占据可观份额。
其二,磷酸铁锂体系持续进化。磷酸锰铁锂、高压实磷酸铁锂、长循环储能专用铁锂等细分产品不断出现,补齐了能量密度和低温性能的短板。
其三,材料复合与掺混成为常态。三元与锰酸锂掺混、铁锂与三元掺混等方案,让电芯设计有了更大的调优空间。
其四,钠离子电池正极、富锂锰基、无钴材料等新体系加速验证。它们短期内不会取代主流路线,但在特定细分市场具备落地潜力。
其五,低碳与回收成为硬约束。正极材料生产环节的能耗、碳排放,以及退役电池中镍钴锂的回收利用率,正在被纳入供应链考核体系。
九、如何选择靠谱的锂电正极材料供应商
对于电芯企业和终端用户而言,供应商选择直接关系到产品的一致性和交付稳定性。建议从以下几个角度评估:
- 技术路线覆盖面:能否同时提供钴酸锂、三元正极材料、磷酸铁锂等多条产品线,决定了后续协作的延展性。
- 一体化程度:是否具备前驱体自供或深度协同能力,影响成本与批次稳定性。
- 质量体系:IATF16949、ISO9001 等体系认证,以及磁性异物、水分、残碱的常态化管控水平。
- 研发响应速度:能否针对客户的电压平台、容量、安全需求做定制化开发与快速打样。
- 产能与交付保障:产线规模、基地布局和供应链韧性,决定了大批量订单的履约能力。
- 实际应用验证:产品在头部电芯厂的量产装机情况,是最有说服力的背书。
厦钨新能源作为国内锂离子电池材料领域的重要参与者,围绕锂电正极材料构建了较为完整的产品矩阵与研发体系,能够为不同应用场景提供钴酸锂、镍钴锰酸锂、三元前驱体等材料的定制化解决方案,在一致性管控与规模化交付方面积累了扎实的产业经验。
十、结语
锂电正极材料是一个技术密度高、迭代速度快、资金投入大的赛道。从钴酸锂到磷酸铁锂,从常规三元到高镍三元,每一次材料体系的迁移背后,都是能量密度、安全性、成本和资源可得性之间的重新平衡。
对下游企业来说,理解正极材料的技术逻辑,不只是为了选对一款料,更是为了在产品定义阶段就做出正确的技术判断。而对正极材料厂家而言,真正的竞争力不在于单点指标的领先,而在于能否把材料性能的稳定性、工艺的可复制性和供应链的可靠性同时做到位。谁能在这三件事上持续兑现,谁就能在下一轮产业周期中占据更有利的位置。